
۳ روز قبل
ICIJ 2026: ابهام الگوریتمی بر اساس دستورالعملهای جدید فینتک اسلامی «جهالت» مادی تلقی شد
فقها و رهبران بانکی در کنفرانس ICIJ 2026 چارچوب حکمرانی سهلایه را برای معاملات هوش مصنوعی، بیمه اتکایی (تکافل) و قراردادهای هوشمند ایجاد کردند.
کوالالامپور — بر اساس استانداردهای جدید حکمرانی مالی که در هفتمین کنفرانس بینالمللی فقه اسلامی (ICIJ 2026) به تصویب رسید، سیستمهای هوش مصنوعی «جعبهسیاه» که در بانکداری دیجیتال، معاملات خودکار و بیمه اسلامی (تکافل) مورد استفاده قرار میگیرند، در صورت پنهان کردن شرایط اساسی قرارداد، اصول بنیادین حقوق تجاری اسلامی را نقض میکنند.
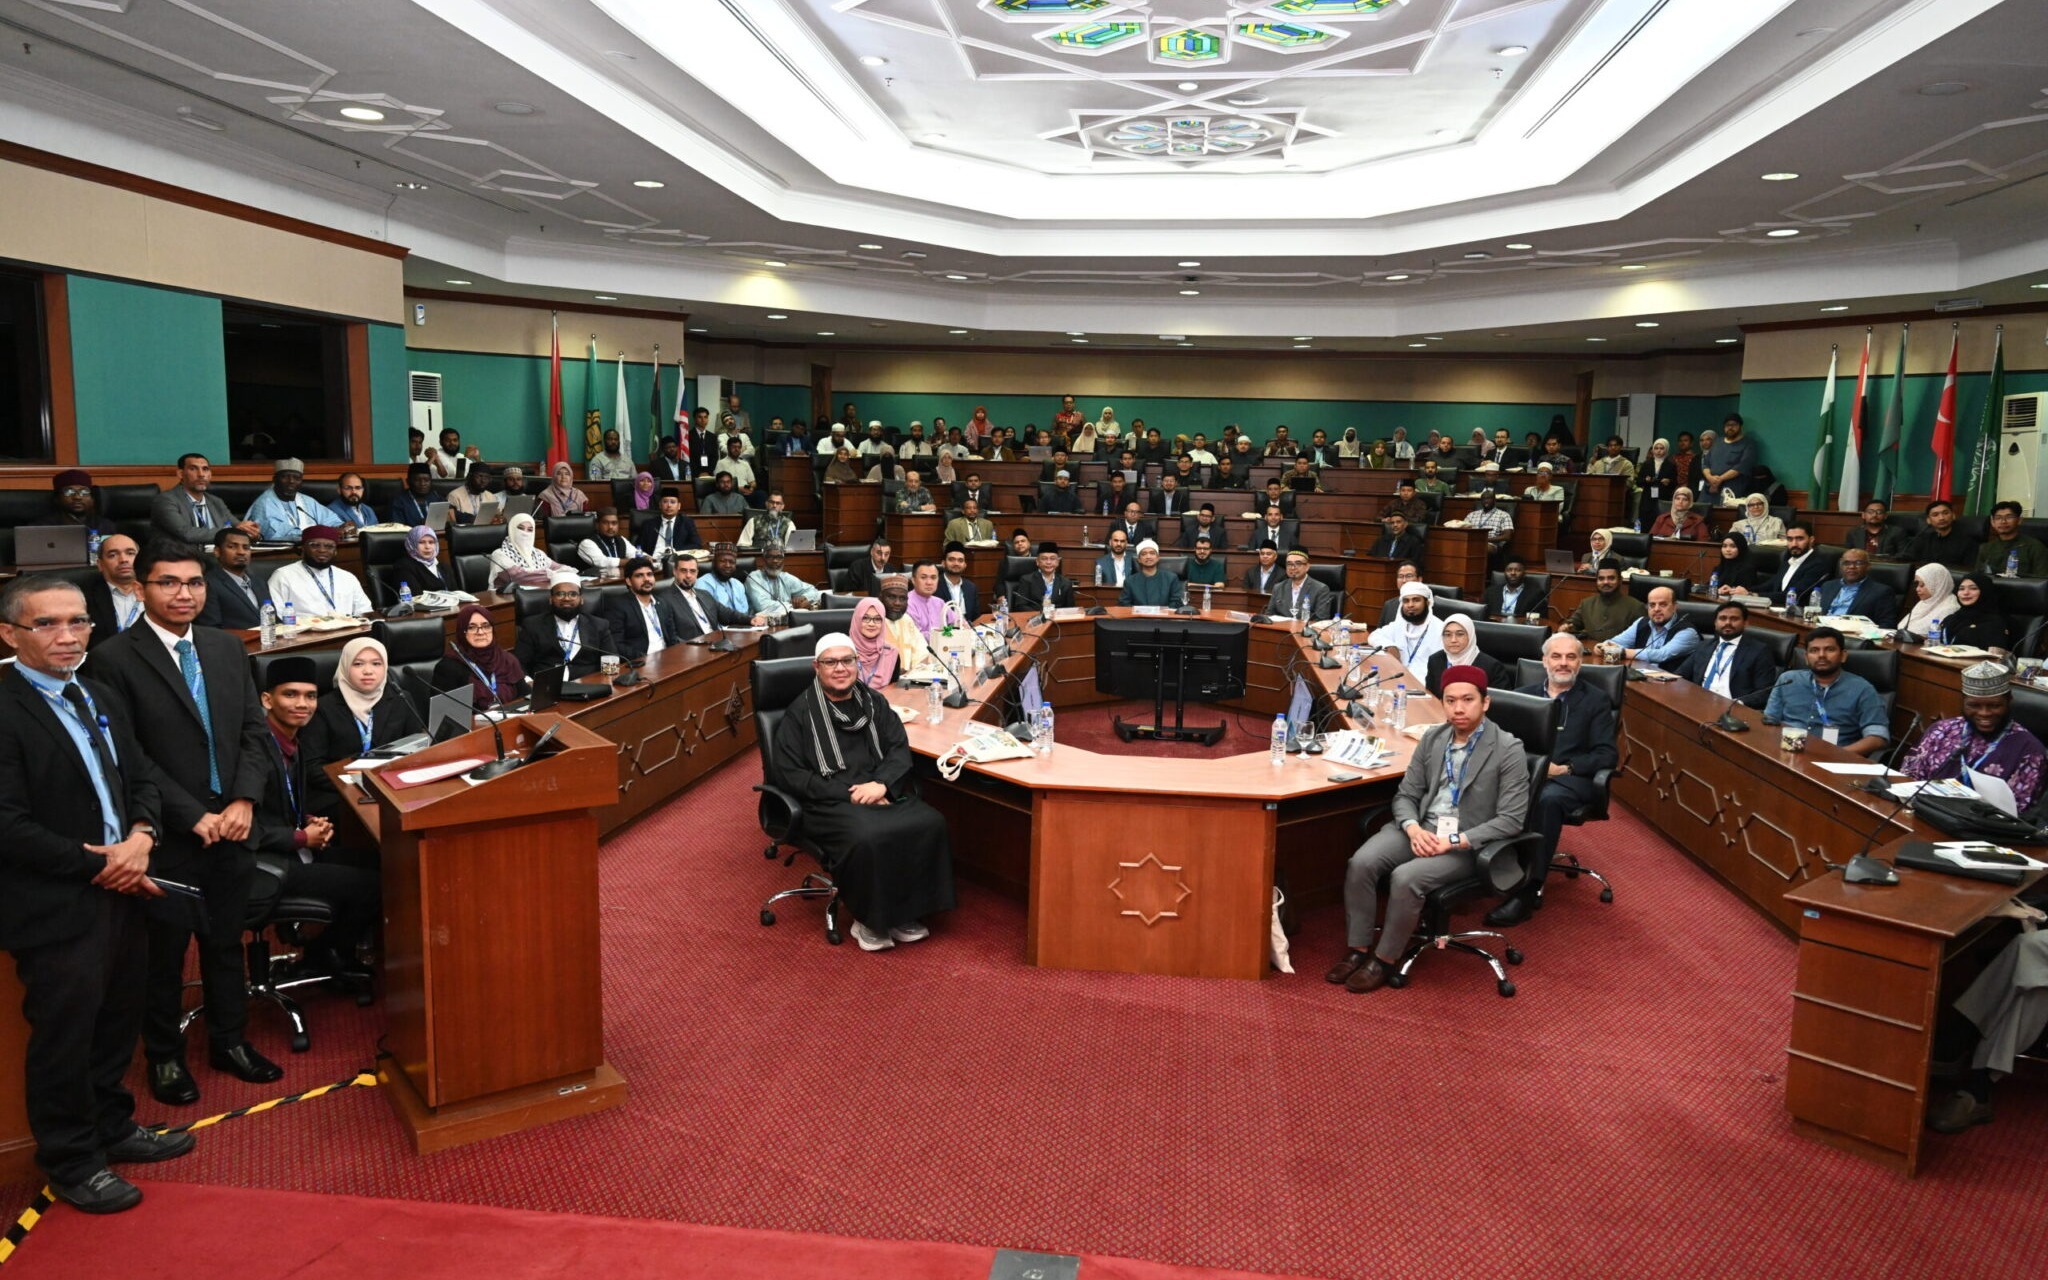
این کنفرانس که به میزبانی دانشگاه بینالمللی اسلامی مالزی (IIUM) و با حمایت مالی اصلی بانک اسلامی میبنک (Maybank Islamic Berhad) برگزار شد، فقهای شریعت، متخصصان علوم رایانه و مدیران بانکی — از جمله دکتر اخترزایت حاج عبدالعزیز، رئیس کمیته شریعت میبنک اسلامی — را گردهم آورد تا قوانین اجرایی هوش مصنوعی در مالی اسلامی را تدوین کند.
این مجمع در سومین قطعنامه موضوعی خود که در آیین اختتامیه ۱۱ نوامبر توسط دانشیار دکتر سید محمد محسن، دبیر کنفرانس ارائه شد، اعلام کرد که فناوری مالی باید به جای تمرکز ثروت از طریق خودکارسازی مبهم، در خدمت رفاه اجتماعی انسان باشد.
معادلسازی هوش مصنوعی «جعبهسیاه» با «جهالت»
بر اساس فقه کلاسیک معاملات (فقه المعاملات)، هر قراردادی که با غرر (ریسک مفرط) یا جهالت (جهل مادی نسبت به شرایط کلیدی) آلوده باشد، باطل است. با اعمال این اصل بر فینتک مدرن، ICIJ 2026 حکم داد که ابهام الگوریتمی مؤثر بر یک شرط اساسی قرارداد، به منزله عدم قطعیت مادی (جهالت) است.
برای جلوگیری از سوگیریهای پنهان یا رد مشروط و غیرقابل توضیح خودکار در رتبهبندی اعتباری، قیمتگذاری پویا و ادعاهای خسارت تکافل، این بیانیه الزامات زیر را مقرر میدارد:
- مؤسسات مالی اسلامی (IFIs) و رگولاتورهای مرکزی باید شفافیت الگوریتمی، قابلیت توضیح (توجیهپذیری) و تست مستقل سوگیری را پیش از استقرار ابزارهای هوش مصنوعی اعمال کنند.
- هر تصمیم خودکاری که بر حقوق مشتریان بانکی یا شرکتکنندگان در تکافل تأثیر بگذارد، باید همچنان مشمول بازبینی انسانی باشد.
چارچوب حکمرانی سهلایه
به جای صدور ممنوعیت کلی برای معاملات الگوریتمی یا پلتفرمهای مشاور رباتیک (ربو-ادایزری)، فقها خواستار اجتهاد جمعی دقیق شدند که در آن فقها و مهندسان نرمافزار برای ممیزی الگوریتمها پیش از راهاندازی گرد هم آیند. بر اساس دستورالعملهای جدید، کاربردهای هوش مصنوعی در مالی اسلامی باید به سه دسته تقسیم شوند:
- تشویقشده: ابزارهایی که به طور ایمن بهرهوری عملیاتی، تشخیص تقلب و دسترسی مالی را بهبود میبخشند.
- مجاز مشروط: کاربردهایی که تنها تحت استانداردهای دقیقِ قابلیت توضیح، ممیزیهای عادلانه و نظارت انسان در چرخه مجاز هستند.
- محدودشده: سازوکارهای خودکار پرریسک یا سفتهبازانه که باید محدود یا متوقف شوند.
مسئولیت انسانی در قبال خطاهای کدهای قرارداد هوشمند
این بیانیه همچنین به مالی غیرمتمرکز (DeFi) و اجرای خودکار پرداخت و تأیید کرد که قراردادهای هوشمند تا زمانی که ارکان کلاسیک یک قرارداد معتبر (همسویی روشن ایجاب و قبول، اهلیت قانونی، رضایت متقابل و آگاهی غیر مبهم از دارایی پایه) را برآورده کنند، از نظر شرعی معتبر هستند.
با این حال، این مجمع با صدور حکمی مبنی بر اینکه طرفین قرارداد مسئولیت مستقیم خطاهای کدنویسی و آسیبپذیریهای نرمافزاری را بر عهده دارند، یک خلاء بزرگ حقوقی را بست و تضمین کرد که نمیتوان از اتوماسیون برای مصون داشتن مؤسسات از پاسخگویی مالی استفاده کرد.
برای عملیاتی کردن این استانداردها، ICIJ 2026 از بانکهای اسلامی خواست زیرساختهای حسابرسی داخلی خود را مدرنسازی کرده و در زمینه آموزش متقابل فقها در حوزه هوش مصنوعی و حکمرانی الگوریتمی سرمایهگذاری کنند.
نظرات
۰ دیدگاه

۰ کامنت